


บทสรุป
- หุ้นเทคโนโลยีเอเชียให้ผลตอบแทนดีกว่าหุ้นเทคโนโลยีสหรัฐ นับตั้งแต่กระแส Generative AI เริ่มได้รับความสนใจมากขึ้น
- บริษัทเทคโนโลยีเอเชียมีบทบาทสำคัญในการขับเคลื่อน AI โดยเป็นผู้จัดหาชิปเซมิคอนดักเตอร์ ฮาร์ดแวร์ และโครงสร้างพื้นฐานที่จำเป็นต่อการนำ AI ไปใช้งาน
- ด้วยสัดส่วนของหุ้นสหรัฐที่สูงถึงประมาณ 76% ในดัชนีเทคโนโลยีโลก ผู้ลงทุนจึงอาจพลาดโอกาสการลงทุนที่น่าสนใจ รวมถึงบริษัทนวัตกรรมรายใหม่ที่กำลังเติบโต ซึ่งสามารถเข้าถึงได้ผ่านการจัดสรรการลงทุนโดยเฉพาะในหุ้นเทคโนโลยีเอเชีย
แม้ในช่วงหลายปีที่ผ่านมา บริษัทเทคโนโลยีสหรัฐที่เกี่ยวข้องกับ AI ได้รับความสนใจอย่างมากจากตลาด แต่ผู้ที่ได้รับประโยชน์สูงสุดจาก AI อาจเป็นบริษัทในเอเชีย นับตั้งแต่วันที่ 1 ตุลาคม 2022 ซึ่งเป็นช่วงที่กระแส Generative AI เริ่มได้รับความสนใจมากขึ้น หุ้นเทคโนโลยีเอเชียปรับตัวขึ้น 423% และให้ผลตอบแทนสูงกว่าหุ้นเทคโนโลยีสหรัฐและหุ้นเทคโนโลยีทั่วโลก 228% และ 221% ตามลำดับ1
แม้จะให้ผลตอบแทนที่โดดเด่นกว่า แต่หุ้นเทคโนโลยีเอเชียยังคงมีระดับมูลค่าที่น่าสนใจกว่าหุ้นกลุ่มเดียวกันในสหรัฐ ขณะเดียวกันยังมีแนวโน้มการเติบโตของกำไรที่แข็งแกร่งกว่า ดังแสดงในรูปที่ 1 และ 2
รูปที่ 1 หุ้นเทคโนโลยีเอเชียมีระดับมูลค่าที่น่าสนใจกว่า
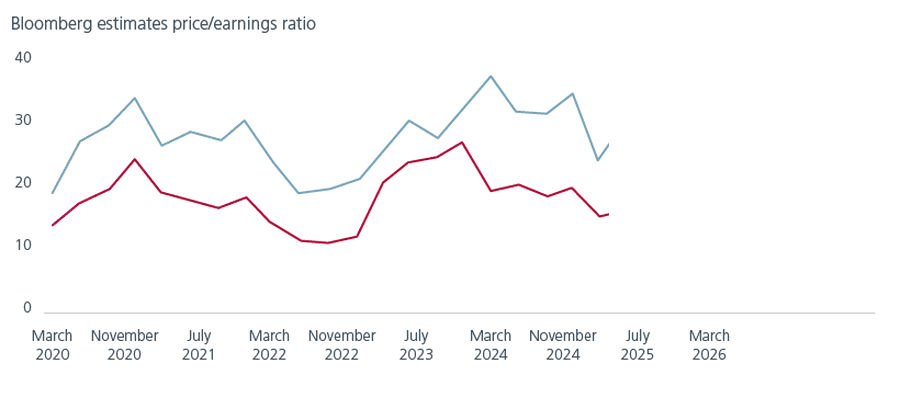
ที่มา: Bloomberg ข้อมูล ณ วันที่ 29 พ.ค. 2026
รูปที่ 2 หุ้นเทคโนโลยีเอเชียมีการเติบโตของกำไรที่แข็งแกร่งกว่า
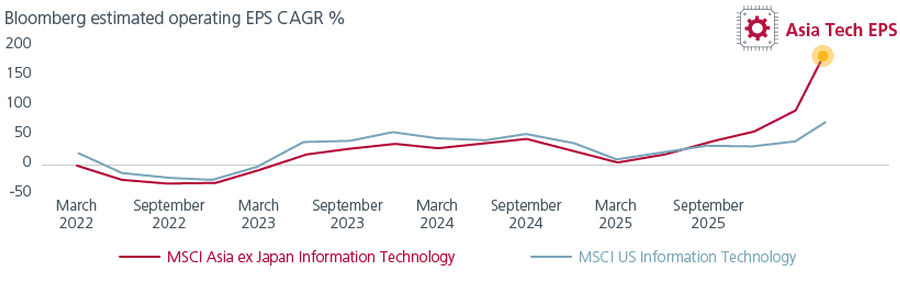
ที่มา: Bloomberg ข้อมูล ณ วันที่ 29 พ.ค. 2026
เทคโนโลยีเอเชีย - เหมือนแต่แตกต่าง
ในขณะที่บริษัทเทคโนโลยีสหรัฐที่มุ่งเน้นการพัฒนาโมเดล AI บริการคลาวด์ และแอปพลิเคชัน แต่บริษัทเทคโนโลยีเอเชียมีบทบาทสำคัญในการขับเคลื่อน AI โดยเป็นผู้จัดหาชิปเซมิคอนดักเตอร์ ฮาร์ดแวร์ และโครงสร้างพื้นฐานที่จำเป็นต่อการนำ AI ไปใช้งานภายใต้โครงสร้างของกลุ่มเทคโนโลยีเอเชียที่แตกต่างจากสหรัฐ ดัชนี MSCI AC Asia ex Japan Information Technology (IT) จึงมีระดับความสัมพันธ์ กับทั้งดัชนี Nasdaq และดัชนี MSCI US IT ต่ำกว่า 0.6 ความแตกต่างนี้ทำให้หุ้นเทคโนโลยีเอเชียเป็นทางเลือกที่น่าสนใจในการช่วยเสริมการกระจายการลงทุนสำหรับผู้ลงทุนที่มีหุ้นเทคโนโลยีสหรัฐหรือหุ้นเทคโนโลยี ทั่วโลกอยู่แล้ว ตัวอย่างที่เห็นได้ชัดคือเซิร์ฟเวอร์ AI ซึ่งบริษัทเอเชียเป็นผู้จัดหาชิ้นส่วนสำคัญหลายประเภทที่บริษัทในสหรัฐและยุโรปไม่สามารถจัดหาได้ ไม่ว่าจะเป็นอุปกรณ์รับส่งสัญญาณแบบออปติคัล พัดลม และโมดูลระบายความร้อน ชิ้นส่วนอิเล็กทรอนิกส์แบบพาสซีฟ และโครงเครื่องเซิร์ฟเวอร์
นอกจากนี้ บริษัทเอเชียยังผลิตชิ้นส่วนสำคัญสำหรับ Physical AI และหุ่นยนต์ เช่น แอคชูเอเตอร์ (actuators) เซ็นเซอร์ และแบตเตอรี่ หุ้นเทคโนโลยีเอเชียมีการกระจายตัวครอบคลุมหลากหลายกลุ่มธุรกิจและตลาด ทำให้นักลงทุนมีบริษัทให้เลือกลงทุนในวงกว้างขึ้น และเพิ่มโอกาสในการสร้างอัลฟา หรือผลตอบแทนส่วนเพิ่มจากตลาด
รูปที่ 3 จุดแข็งของเอเชียในระบบนิเวศ AI ระดับโลก
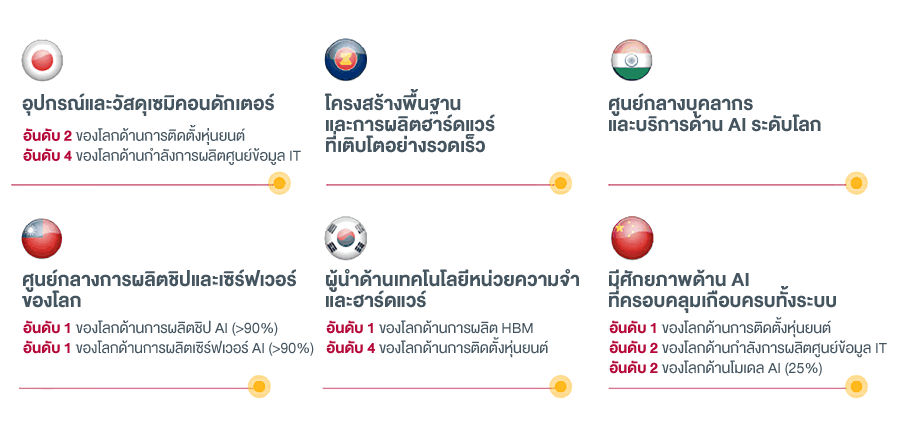
ที่มา: Eastspring Investments, BofA Research ข้อมูล ณ เดือนพฤษภาคม 2026
ด้วยความหลากหลายของกลุ่มธุรกิจเทคโนโลยีในเอเชีย นักลงทุนจึงสามารถเข้าถึงธีมการลงทุนอื่นนอกเหนือจาก AI ได้ด้วย ไม่ว่าจะเป็นยานยนต์ไฟฟ้าและการขับขี่อัตโนมัติ เทคโนโลยีด้านสุขภาพ ระบบการชำระเงิน อีคอมเมิร์ซ และการเปลี่ยนผ่านสู่ดิจิทัล ซึ่งเราจะนำเสนอในบทความลำดับถัดไป
ความได้เปรียบของเอเชียไม่สามารถลอกเลียนแบบได้โดยง่าย
ความได้เปรียบของเอเชียในฐานะฐานสำคัญด้านฮาร์ดแวร์ของห่วงโซ่อุปทาน AI มีรากฐานมาจากความเชี่ยวชาญที่สั่งสมมายาวนาน ระบบนิเวศที่แข็งแกร่ง แรงงานที่มีอยู่เป็นจำนวนมากและมีต้นทุนที่สามารถแข่งขันได้ ตลอดจนนโยบายภาครัฐที่ดำเนินมาอย่างต่อเนื่องหลายทศวรรษ ควบคู่กับการเติบโตและการขับเคลื่อนธุรกิจของภาคเอกชน ดังนั้น การสร้างห่วงโซ่อุปทานเทคโนโลยีของเอเชียขึ้นมาใหม่จึงไม่ใช่เพียงเรื่องของการลงทุนด้วยเงินทุน แต่หมายถึงการสร้างระบบนิเวศทั้งหมดที่สั่งสมและพัฒนามานานหลายทศวรรษขึ้นมาใหม่
ระบบนิเวศที่หยั่งรากลึก – ห่วงโซ่อุปทานเทคโนโลยีของเอเชียได้รับการมองว่าเป็นสิ่งที่ลอกเลียนแบบได้ยาก เนื่องจากไม่ได้เกิดจากความสามารถด้านใดด้านหนึ่ง แต่เป็นระบบนิเวศที่หยั่งรากลึก และได้รับการพัฒนามานานหลายทศวรรษ ประเทศต่าง ๆ ในเอเชียได้พัฒนาบทบาทที่เกื้อหนุนซึ่งกันและกันภายในเครือข่ายการผลิตที่เชื่อมโยงกันอย่างใกล้ชิด ขณะที่ความใกล้ชิดทางภูมิศาสตร์ระหว่างประเทศ ช่วยให้วงจรการพัฒนานวัตกรรมรวดเร็วขึ้น สามารถแก้ไขปัญหาได้อย่างทันท่วงที และปรับปรุงกระบวนการได้อย่างต่อเนื่อง
ปัจจัยเหล่านี้ช่วยให้บริษัทเทคโนโลยีเอเชียสามารถปรับตัวได้อย่างคล่องตัว และรักษาความได้เปรียบในการแข่งขันรวมถึงอัตรากำไรไว้ได้
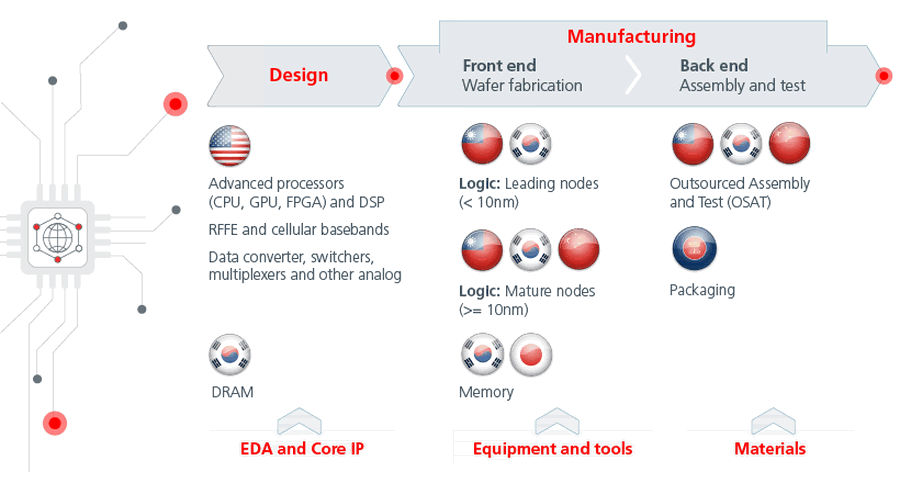
รูปที่ 4 ตัวอย่างห่วงโซ่อุปทานเซมิคอนดักเตอร์ระดับโลก
ที่มา: UN Comtrade, IIF โดยข้อมูลของจีน ไต้หวัน และเกาหลีใต้เป็นข้อมูลปี 2024 ส่วนข้อมูลของสิงคโปร์เป็นข้อมูลถึงเดือนกันยายน 2025; *รหัสระบบฮาร์โมไนซ์ขององค์การศุลกากรโลก (World Customs Organisation Harmonised System Codes)
บุคลากรและความเชี่ยวชาญ – บุคลากรและความเชี่ยวชาญที่สั่งสมมายาวนานถือเป็นอีกหนึ่งปัจจัยสำคัญที่ทำให้ความได้เปรียบของเอเชียลอกเลียนแบบได้ยาก ประสบการณ์หลายทศวรรษของเอเชียในการผลิตชิ้นส่วนที่มีความแม่นยำสูงสำหรับอุปกรณ์อิเล็กทรอนิกส์สำหรับผู้บริโภคในปริมาณมาก ได้สร้างความได้เปรียบที่ยากจะเทียบเคียง ทั้งในด้านขนาดการผลิต ความแม่นยำ การเชื่อมโยงกระบวนการผลิต และความรวดเร็ว
ปัจจุบัน บริษัทเทคโนโลยีเอเชียนำความได้เปรียบเหล่านี้มาใช้ในการผลิตชิ้นส่วนที่มีความซับซ้อนสำหรับโครงสร้างพื้นฐานที่เกี่ยวข้องกับ AI
นโยบายอุตสาหกรรมระยะยาว – ห่วงโซ่อุปทานของเอเชียยังได้รับการพัฒนาจากนโยบายอุตสาหกรรมระยะยาวและการลงทุนที่มีการประสานกันอย่างเป็นระบบ รัฐบาลทั่วภูมิภาคให้การสนับสนุนการพัฒนาโครงสร้างพื้นฐาน การพัฒนาบุคลากรที่มีทักษะ และอุตสาหกรรมเชิงยุทธศาสตร์มาอย่างต่อเนื่องหลายทศวรรษ โดยดำเนินนโยบายภาครัฐให้สอดคล้องกับการเติบโตของภาคเอกชน
ขณะที่ภูมิภาคอื่น ๆ กำลังดำเนินกลยุทธ์ย้ายฐานการผลิตกลับประเทศและส่งเสริมการผลิตภายในประเทศ ความพยายามดังกล่าวต้องเผชิญกับความท้าทายในการสร้างขึ้นใหม่ ไม่เพียงเฉพาะความสามารถในแต่ละด้าน แต่รวมถึงระบบความเชื่อมโยงและการพึ่งพาซึ่งกันและกันทั้งหมดที่เป็นรากฐานสำคัญของความเป็นผู้นำของเอเชีย
ดังนั้น แม้สหรัฐจะก้าวขึ้นมาเป็นแหล่งอุปสงค์ที่สำคัญซึ่งเกี่ยวข้องกับ AI แต่เอเชียได้ตอกย้ำสถานะการเป็นศูนย์กลางการผลิต AI ที่สำคัญของโลก ดังแสดงในรูปที่ 4
รูปที่ 5 สัดส่วนสินค้าที่เกี่ยวข้องกับ AI ต่อการส่งออกทั้งหมดของบางตลาดในเอเชีย
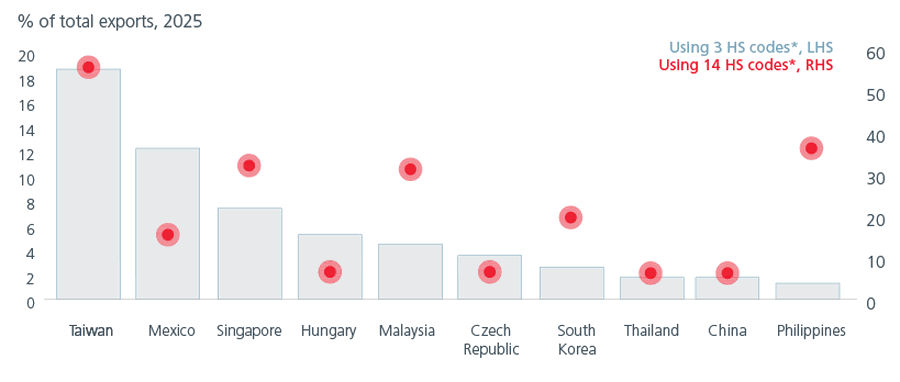
ที่มา: การวิเคราะห์ของ BCG โดยใช้ข้อมูลจาก Gartner, SEMI, UBS, SPEEDA และ Eastspring Investments
อย่ามองข้ามโอกาสการลงทุนที่น่าสนใจในเอเชีย
วัฏจักร AI ยังคงอยู่ในช่วงเริ่มต้นเมื่อเทียบกับวัฏจักรเทคโนโลยีในช่วงทศวรรษ 1990 ดังแสดงในรูปที่ 5 สถาบันวิจัยหลายแห่งคาดการณ์ว่า ตลาด AI ทั่วโลกจะเติบโตจากกว่า 3 แสนล้านดอลลาร์สหรัฐในปี 2025 สู่เกือบ 1.2 ล้านล้านดอลลาร์สหรัฐภายในปี 2030 และอาจนำไปสู่การลงทุนใน AI สะสมราว 3-5 ล้านล้านดอลลาร์สหรัฐ เม็ดเงินลงทุนดังกล่าวอาจเป็นปัจจัยสนับสนุนทั้งชิป AI โครงสร้างพื้นฐาน AI และกลุ่มเทคโนโลยีในวงกว้าง
อย่างไรก็ตาม แนวโน้มเชิงบวกนี้ยังมาพร้อมกับความท้าทาย ไม่ว่าจะเป็นข้อจำกัดด้านพลังงานสำหรับศูนย์ข้อมูล ปัญหาคอขวดในการผลิต ข้อจำกัดด้านการส่งออกชิปเซมิคอนดักเตอร์และอุปกรณ์ที่เกี่ยวข้อง ความไม่แน่นอนเกี่ยวกับความเร็วในการสร้างรายได้จาก AI และการนำ AI มาใช้งาน รวมถึงประเด็นด้านความเป็นส่วนตัว ความปลอดภัย และกรอบการกำกับดูแล
ความสามารถของแต่ละประเทศและบริษัทในการรับมือกับความท้าทายเหล่านี้จะเป็นปัจจัยกำหนดว่าจะสามารถคว้าโอกาสและประโยชน์จาก AI ได้มากเพียงใด
รูปที่ 5 วัฏจักรการลงทุนด้าน AI ยังอยู่ในช่วงเริ่มต้น
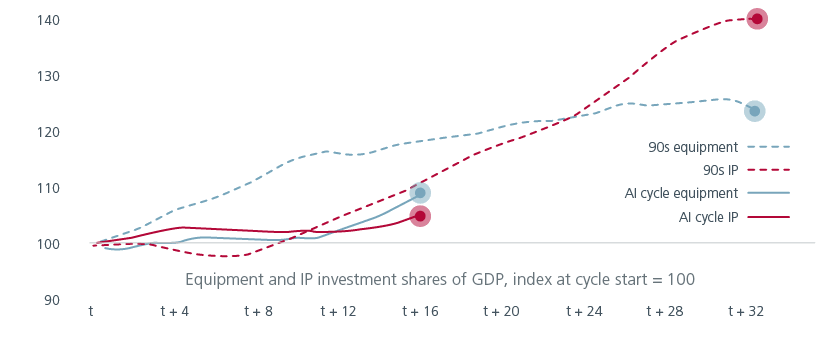
ที่มา: BEA, IIF โดยกำหนดให้วัฏจักรเทคโนโลยีในช่วงทศวรรษ 1990 เริ่มต้นที่ไตรมาส 1 ปี 1993 และวัฏจักร AI เริ่มต้นที่ไตรมาส 1 ปี 2022 การลงทุนในอุปกรณ์และทรัพย์สินทางปัญญาคิดเป็นสัดส่วนร้อยละของ GDP สหรัฐ ณ ราคาปัจจุบัน
ในฐานะฐานสำคัญของระบบนิเวศ AI ระดับโลก เอเชียมีแนวโน้มที่จะยังคงเป็นหนึ่งในรากฐานสำคัญของโครงสร้างพื้นฐานด้านเทคโนโลยีทั่วโลก ระบบนิเวศด้านเทคโนโลยีของภูมิภาคนี้ยากที่จะลอกเลียนแบบ และมีระดับมูลค่าการลงทุนยังอยู่ในระดับที่น่าสนใจ
ด้วยสัดส่วนของหุ้นสหรัฐที่สูงถึงประมาณ 76%² ในดัชนีเทคโนโลยีโลก ผู้ลงทุนจึงอาจมองข้ามโอกาสการลงทุนที่น่าสนใจ รวมถึงบริษัทนวัตกรรมรายใหม่ที่กำลังเติบโต ซึ่งสามารถเข้าถึงได้ผ่านการจัดสรร การลงทุนโดยเฉพาะในหุ้นเทคโนโลยีเอเชีย
บทความนี้เป็นบทความลำดับที่ 2 จากทั้งหมด 5 บทความในซีรีส์ที่นำเสนอเรื่องราวเกี่ยวกับวัฏจักรเทคโนโลยี AI และโอกาสการลงทุนในเอเชีย ตลอดช่วงการพัฒนาและการเติบโตของวัฏจักร AI
ติดตามบทความถัดไป “ ทำไมเอเชียจึงเป็นหัวใจของการขยายตัวของเซิร์ฟเวอร์ AI ”
Interesting reads


ข้อมูล คำแนะนำบทวิเคราะห์ และการแสดงความเห็นต่างๆ ที่ปรากฎอยู่ในเอกสารฉบับนี้ ได้จัดทำขึ้นบนพื้นฐานของแหล่งข้อมูลที่ได้รับมาจาก แหล่งข้อมูลที่เชื่อถือได้ เพื่อเป็นการเผยแพร่ความรู้และให้ความเห็นตามหลักวิชาการเท่านั้นโดยไม่มุ่งหมายให้ถือเป็นการชักชวนหรือชี้นำให้ซื้อ และ/หรือขายผลิตภัณฑ์ด้านการลงทุนประเภทต่างๆ ตามที่ปรากฎในเอกสารฉบับนี้ และไม่ถือเป็นการให้คำปรึกษาหรือคำแนะนำเกี่ยวกับการทำธุรกรรมที่เกี่ยวข้องกับผลิตภัณฑ์ด้านการลงทุนของบริษัทต่างๆ ตามที่ระบุหรือถูกกล่าวถึงไว้ในเอกสารฉบับนี้แต่อย่างใด ทั้งนี้ทีมงานไม่อาจยืนยันและรับรองความครบถ้วนสมบูรณ์หรือถูกต้องของข้อมูลดังกล่าวข้างต้นได้ และไม่ว่าจะด้วยเหตุใดก็ตาม ทีมงานไม่ขอรับผิดชอบต่อความเสียหายในรายได้ หรือประโยชน์ใดๆ ทั้งทางตรงและทางอ้อมที่เกิดขึ้นจากการนำ ข้อมูล ข้อความ ความเห็น และ/หรือบทสรุปต่างๆ ที่ปรากฏในเอกสารฉบับนี้ไปใช้ไม่ว่ากรณีใดๆ
ความคิดเห็นใดๆ ในเอกสารฉบับนี้ เป็นความคิดเห็นส่วนตัวของทีมผู้เขียน มิได้เป็นความคิดเห็นอย่างเป็นทางการของ บลจ. อีสท์สปริง (ประเทศไทย) ดังนั้น บลจ.อีสท์สปริง (ประเทศไทย) จึงไม่จำเป็นต้องเห็นด้วย หรือร่วมรับผิดชอบไม่ว่ากรณีใดๆทั้งสิ้น ทั้งนี้เอกสารควรใช้คู่กับหนังสือชี้ชวน
การลงทุนมิใช่การฝากเงินและมีความเสี่ยงในการลงทุน ผู้ถือหน่วยลงทุนอาจได้รับเงินลงทุนมากกว่าหรือน้อยกว่าการลงทุนเริ่มแรกก็ได้ และอาจไม่ได้รับชำระเงินค่าขายคืนหน่วยลงทุนภายในระยะเวลาที่กำหนดหรืออาจไม่สามารถขายคืนหน่วยลงทุนได้ตามที่มีคำสั่งไว้
แม้ว่ากองทุนรวมตลาดเงินลงทุนได้เฉพาะทรัพย์สินที่มีความเสี่ยงต่ำ แต่มีโอกาสขาดทุนได้ การลงทุนในหน่วยลงทุนของกองทุนรวมตลาดเงินไม่ใช่การฝากเงิน และมีความเสี่ยงจากการลงทุนซึ่งผู้ลงทุนอาจไม่ได้รับเงินลงทุนคืนเต็มจำนวน


